2026-05-25 • Youmarell
BlogEssere imprenditore non è semplice: orari interminabili, rischi finanziari e incertezze costanti sono la quotidianità di chi guida un’azienda. Eppure molti lavorano sempre di più per vedere profitti minimi, se non nulli. È fondamentale porsi una domanda: ha davvero senso puntare soltanto sulla crescita del fatturato? Gestire un’azienda più grande non significa automaticamente guadagnare di più. A volte un’impresa più piccola, ma meglio gestita, genera risultati economici nettamente superiori. Molti imprenditori finiscono nella trappola della “crescita a tutti i costi” perché non conoscono abbastanza bene i propri indicatori finanziari e non dispongono degli strumenti necessari per analizzare la redditività.
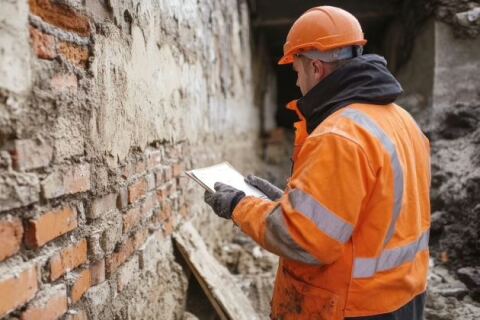
Un caso emblematico è quello di un’impresa edile che, pur crescendo ogni anno in volume di lavoro, fatturato e personale, vedeva diminuire i profitti. I commerciali firmavano nuovi progetti senza considerare i margini, l’amministrazione non forniva dati accurati e la direzione non aveva gli strumenti per interpretarli correttamente. Di conseguenza, nessuna decisione strategica veniva presa per migliorare la redditività e la situazione continuava a peggiorare.
I problemi principali riguardavano i margini troppo bassi, l’assenza di job-costing e una scarsa comprensione dei dati finanziari. Se i margini non coprono i costi fissi, ogni nuovo progetto porta più lavoro senza generare profitto. Senza job-costing, non è possibile sapere quali clienti o commesse sono realmente redditizi. Inoltre, affidarsi unicamente al conto economico mensile — spesso poco preciso — impedisce di vedere come si muovono costi, ricavi e flussi di cassa nel tempo.
La svolta è arrivata quando l’azienda ha introdotto un sistema rigoroso di job-costing, associando ogni costo diretto ai singoli progetti: materiali, manodopera, attrezzature e oneri accessori. Dopo alcuni mesi di analisi, è emerso che due commerciali producevano margini insufficienti: uno è stato formato con successo, mentre l’altro ha scelto di lasciare l’azienda. È stato inoltre individuato un tipo di progetto sistematicamente poco redditizio, legato a una manodopera troppo costosa, che l’azienda ha deciso di abbandonare.
Parallelamente, la direzione ha imparato a leggere e interpretare correttamente tutti i documenti finanziari, dal conto economico allo stato patrimoniale fino ai report di redditività dei singoli lavori. Con dati puntuali e precisi ogni mese, l’azienda ha finalmente potuto prendere decisioni strategiche basate su numeri reali.
Il risultato? E’ sorprendente. In soli 18 mesi, i profitti annuali sono raddoppiati, il numero di progetti è diminuito del 45% e il fatturato si è ridotto di 3,5 milioni di dollari, ma l’impresa è diventata molto più efficiente, sostenibile e redditizia. Meno lavoro, più guadagno: questo è il potere di una gestione finanziaria basata su dati accurati e su un solido sistema di job-costing.
2026-05-25 • Youmarell
Blog
2026-05-25 • Youmarell
Notizia
2026-05-25 • Youmarell
Blog
2026-07-24 • Youmarell
Blog